Domain andersartiges.de kaufen?
Wir ziehen mit dem Projekt
andersartiges.de um.
Sind Sie am Kauf der Domain
andersartiges.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain andersartiges.de kaufen?
Was zahlt die Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn die versicherte Person aufgrund von gesundheitlichen Einschränkungen ihren Beruf nicht mehr ausüben kann. Die Höhe der Rente richtet sich nach dem vereinbarten Versicherungsschutz und kann individuell angepasst werden. Die Zahlungen erfolgen in der Regel bis zum Eintritt des Rentenalters oder bis zur Genesung der versicherten Person. Zudem können zusätzliche Leistungen wie eine Umschulung oder Rehabilitationsmaßnahmen in Anspruch genommen werden. **
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung?
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung? Die Beitragsfreistellung in einer Berufsunfähigkeitsversicherung bedeutet, dass der Versicherte im Falle einer Berufsunfähigkeit von der Beitragszahlung befreit wird. Dies bedeutet, dass der Versicherte weiterhin Leistungen aus der Versicherung erhalten kann, ohne weiterhin Beiträge zahlen zu müssen. Die Beitragsfreistellung sorgt dafür, dass der Versicherte auch im Falle einer Berufsunfähigkeit finanziell abgesichert ist. Es ist wichtig, die genauen Bedingungen und Regelungen zur Beitragsfreistellung in der Berufsunfähigkeitsversicherung zu kennen, um im Ernstfall optimal abgesichert zu sein. **

Ähnliche Suchbegriffe für Berufsunfähigkeitsversicherung
Top-Angebote
Produkte zum Begriff Berufsunfähigkeitsversicherung:
-
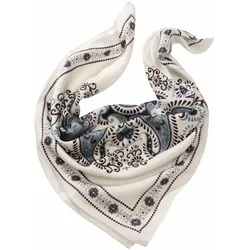
Vielfalt-Mandala-Bandana - 01Vielfältig statt faltig. Wer sagt, dass man Bandanas um den Hals tragen muss? Man kann: Und zwar ganz lässig vorn - oder etwas individueller, im Nacken geknotet. Es eignet sich aber auch hochelegant als Einstecktuch, z. B. im Board-Meeting. Oder als Stirnband, mit einer Harley-Davidson oder Gibson-Gitarre als Accessoire. Gern auch am Handgelenk, als starker Kontrast zum Chronometer. Oder als Farbtupfer in Hüfthöhe, etwa am Hosenbund einer sorgsam abgerockten Jeans. Hauptsache, das Bandana ist seidenweich und kommt aus Italien.69,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wer braucht keine Berufsunfähigkeitsversicherung?
Es gibt einige Personengruppen, die möglicherweise keine Berufsunfähigkeitsversicherung benötigen. Dazu gehören beispielsweise Selbstständige, die bereits über eine ausreichende Absicherung durch andere Versicherungen oder Vermögenswerte verfügen. Auch Personen, die bereits über eine staatliche Berufsunfähigkeitsrente abgesichert sind, könnten auf eine zusätzliche Versicherung verzichten. Des Weiteren könnten Menschen, die aufgrund ihres Berufs oder ihrer Gesundheit keine Versicherung abschließen können, keine Berufsunfähigkeitsversicherung benötigen. Letztendlich hängt der Bedarf an einer Berufsunfähigkeitsversicherung von individuellen Faktoren wie Beruf, Einkommen und persönlicher Absicherung ab. **
-
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig?
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig? Ja, die Leistungen aus einer Berufsunfähigkeitsversicherung sind grundsätzlich steuerfrei, wenn die Beiträge privat gezahlt wurden. Wenn die Beiträge jedoch steuerlich absetzbar waren, müssen die Leistungen versteuert werden. Es ist wichtig, die steuerlichen Regelungen im Einzelfall zu prüfen, da es hier je nach individueller Situation Unterschiede geben kann. Insgesamt bietet eine Berufsunfähigkeitsversicherung daher nicht nur finanzielle Sicherheit im Falle einer Berufsunfähigkeit, sondern kann auch steuerlich vorteilhaft sein. **
-
In welchem Alter Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung ist besonders wichtig für Menschen, die in einem Beruf arbeiten, der ein hohes Risiko für Berufsunfähigkeit birgt. Es ist ratsam, bereits in jungen Jahren eine Berufsunfähigkeitsversicherung abzuschließen, da die Beiträge in jungen Jahren in der Regel niedriger sind. Allerdings kann es auch sinnvoll sein, eine Berufsunfähigkeitsversicherung in einem späteren Alter abzuschließen, wenn man noch nicht über eine solche Absicherung verfügt. Letztendlich hängt die Entscheidung vom individuellen Risiko, den finanziellen Möglichkeiten und dem persönlichen Absicherungsbedarf ab. Es ist daher ratsam, sich frühzeitig mit dem Thema Berufsunfähigkeitsversicherung auseinanderzusetzen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was ist eine Berufsunfähigkeitsversicherung?
Eine Berufsunfähigkeitsversicherung ist eine Versicherung, die den Versicherungsnehmer absichert, falls er aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente aus, um den Verdienstausfall zu kompensieren und die finanzielle Existenz des Versicherten zu sichern. Die genauen Bedingungen und Leistungen können je nach Versicherungsvertrag variieren. **
"Warum ist eine Berufsunfähigkeitsversicherung wichtiger denn je?" "Was sind die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung?"
Eine Berufsunfähigkeitsversicherung ist wichtiger denn je, da die gesetzliche Absicherung im Falle einer Berufsunfähigkeit oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. Die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung sind die monatliche Zahlung einer Rente bei Berufsunfähigkeit, die Absicherung des Einkommensverlusts und die finanzielle Unterstützung bei der beruflichen Rehabilitation. **
Kann man eine Berufsunfähigkeitsversicherung stilllegen?
Ja, es ist möglich, eine Berufsunfähigkeitsversicherung stillzulegen. Dies kann beispielsweise der Fall sein, wenn man die Beiträge nicht mehr zahlen kann oder wenn man die Versicherung nicht mehr benötigt. In solchen Fällen sollte man sich direkt an den Versicherer wenden und die Stilllegung beantragen. Es ist wichtig zu beachten, dass die genauen Bedingungen für eine Stilllegung je nach Versicherungsgesellschaft variieren können. Es empfiehlt sich daher, vorab die Vertragsbedingungen zu prüfen oder sich direkt mit dem Versicherer in Verbindung zu setzen. **
Top-Angebote
Produkte zum Begriff Berufsunfähigkeitsversicherung:
-
Feinschmecker Gemüse-VielfaltFeinschmecker Gemüse-Vielfalt nicht nur optisch sondern auch geschmacklich fünf besondere Highlights. Rotstieliger, kletternder Salat (Malabarspinat), gestreifte Rote Bete, tomatenförmige Paprika, cremig zarte Zucchini und kirschgroße, goldgelbe Physalis sorgen für selbstangebaute kulinarische Abenteuer. Tipps zum Säen, Gießen und Genießen, für eine erfolgreiche Anzucht, die weitere Pflege und den besonderen Genuss sind natürlich auch enthalten. Ernte: Zucchini: ab Mitte Juni Klettersalat, Rote Bete, Paprika: ab Mitte Juli Physalis: ab Mitte August14,24 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn die versicherte Person aufgrund von gesundheitlichen Einschränkungen ihren Beruf nicht mehr ausüben kann. Die Höhe der Rente richtet sich nach dem vereinbarten Versicherungsschutz und kann individuell angepasst werden. Die Zahlungen erfolgen in der Regel bis zum Eintritt des Rentenalters oder bis zur Genesung der versicherten Person. Zudem können zusätzliche Leistungen wie eine Umschulung oder Rehabilitationsmaßnahmen in Anspruch genommen werden. **
-
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung?
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung? Die Beitragsfreistellung in einer Berufsunfähigkeitsversicherung bedeutet, dass der Versicherte im Falle einer Berufsunfähigkeit von der Beitragszahlung befreit wird. Dies bedeutet, dass der Versicherte weiterhin Leistungen aus der Versicherung erhalten kann, ohne weiterhin Beiträge zahlen zu müssen. Die Beitragsfreistellung sorgt dafür, dass der Versicherte auch im Falle einer Berufsunfähigkeit finanziell abgesichert ist. Es ist wichtig, die genauen Bedingungen und Regelungen zur Beitragsfreistellung in der Berufsunfähigkeitsversicherung zu kennen, um im Ernstfall optimal abgesichert zu sein. **
-
Wer braucht keine Berufsunfähigkeitsversicherung?
Es gibt einige Personengruppen, die möglicherweise keine Berufsunfähigkeitsversicherung benötigen. Dazu gehören beispielsweise Selbstständige, die bereits über eine ausreichende Absicherung durch andere Versicherungen oder Vermögenswerte verfügen. Auch Personen, die bereits über eine staatliche Berufsunfähigkeitsrente abgesichert sind, könnten auf eine zusätzliche Versicherung verzichten. Des Weiteren könnten Menschen, die aufgrund ihres Berufs oder ihrer Gesundheit keine Versicherung abschließen können, keine Berufsunfähigkeitsversicherung benötigen. Letztendlich hängt der Bedarf an einer Berufsunfähigkeitsversicherung von individuellen Faktoren wie Beruf, Einkommen und persönlicher Absicherung ab. **
-
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig?
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig? Ja, die Leistungen aus einer Berufsunfähigkeitsversicherung sind grundsätzlich steuerfrei, wenn die Beiträge privat gezahlt wurden. Wenn die Beiträge jedoch steuerlich absetzbar waren, müssen die Leistungen versteuert werden. Es ist wichtig, die steuerlichen Regelungen im Einzelfall zu prüfen, da es hier je nach individueller Situation Unterschiede geben kann. Insgesamt bietet eine Berufsunfähigkeitsversicherung daher nicht nur finanzielle Sicherheit im Falle einer Berufsunfähigkeit, sondern kann auch steuerlich vorteilhaft sein. **
Ähnliche Suchbegriffe für Berufsunfähigkeitsversicherung
-
Vielfalt-Mandala-Bandana - 01Vielfältig statt faltig. Wer sagt, dass man Bandanas um den Hals tragen muss? Man kann: Und zwar ganz lässig vorn - oder etwas individueller, im Nacken geknotet. Es eignet sich aber auch hochelegant als Einstecktuch, z. B. im Board-Meeting. Oder als Stirnband, mit einer Harley-Davidson oder Gibson-Gitarre als Accessoire. Gern auch am Handgelenk, als starker Kontrast zum Chronometer. Oder als Farbtupfer in Hüfthöhe, etwa am Hosenbund einer sorgsam abgerockten Jeans. Hauptsache, das Bandana ist seidenweich und kommt aus Italien.69,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
In welchem Alter Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung ist besonders wichtig für Menschen, die in einem Beruf arbeiten, der ein hohes Risiko für Berufsunfähigkeit birgt. Es ist ratsam, bereits in jungen Jahren eine Berufsunfähigkeitsversicherung abzuschließen, da die Beiträge in jungen Jahren in der Regel niedriger sind. Allerdings kann es auch sinnvoll sein, eine Berufsunfähigkeitsversicherung in einem späteren Alter abzuschließen, wenn man noch nicht über eine solche Absicherung verfügt. Letztendlich hängt die Entscheidung vom individuellen Risiko, den finanziellen Möglichkeiten und dem persönlichen Absicherungsbedarf ab. Es ist daher ratsam, sich frühzeitig mit dem Thema Berufsunfähigkeitsversicherung auseinanderzusetzen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was ist eine Berufsunfähigkeitsversicherung?
Eine Berufsunfähigkeitsversicherung ist eine Versicherung, die den Versicherungsnehmer absichert, falls er aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente aus, um den Verdienstausfall zu kompensieren und die finanzielle Existenz des Versicherten zu sichern. Die genauen Bedingungen und Leistungen können je nach Versicherungsvertrag variieren. **
-
"Warum ist eine Berufsunfähigkeitsversicherung wichtiger denn je?" "Was sind die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung?"
Eine Berufsunfähigkeitsversicherung ist wichtiger denn je, da die gesetzliche Absicherung im Falle einer Berufsunfähigkeit oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. Die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung sind die monatliche Zahlung einer Rente bei Berufsunfähigkeit, die Absicherung des Einkommensverlusts und die finanzielle Unterstützung bei der beruflichen Rehabilitation. **
-
Kann man eine Berufsunfähigkeitsversicherung stilllegen?
Ja, es ist möglich, eine Berufsunfähigkeitsversicherung stillzulegen. Dies kann beispielsweise der Fall sein, wenn man die Beiträge nicht mehr zahlen kann oder wenn man die Versicherung nicht mehr benötigt. In solchen Fällen sollte man sich direkt an den Versicherer wenden und die Stilllegung beantragen. Es ist wichtig zu beachten, dass die genauen Bedingungen für eine Stilllegung je nach Versicherungsgesellschaft variieren können. Es empfiehlt sich daher, vorab die Vertragsbedingungen zu prüfen oder sich direkt mit dem Versicherer in Verbindung zu setzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.